O MOTOR INVISÍVEL QUE MOVE 76% DE TODA BANCA ANGOLANA
Há uma infraestrutura tecnológica que quase nunca aparece aos olhos dos clientes, mas que está por trás de uma parte significativa das operações bancárias realizadas diariamente em Angola. Está presente quando consultamos o saldo, fazemos uma transferência, levantamos dinheiro num ATM, pagamos com cartão ou solicitamos um crédito.
Chama-se CORE BANKING.
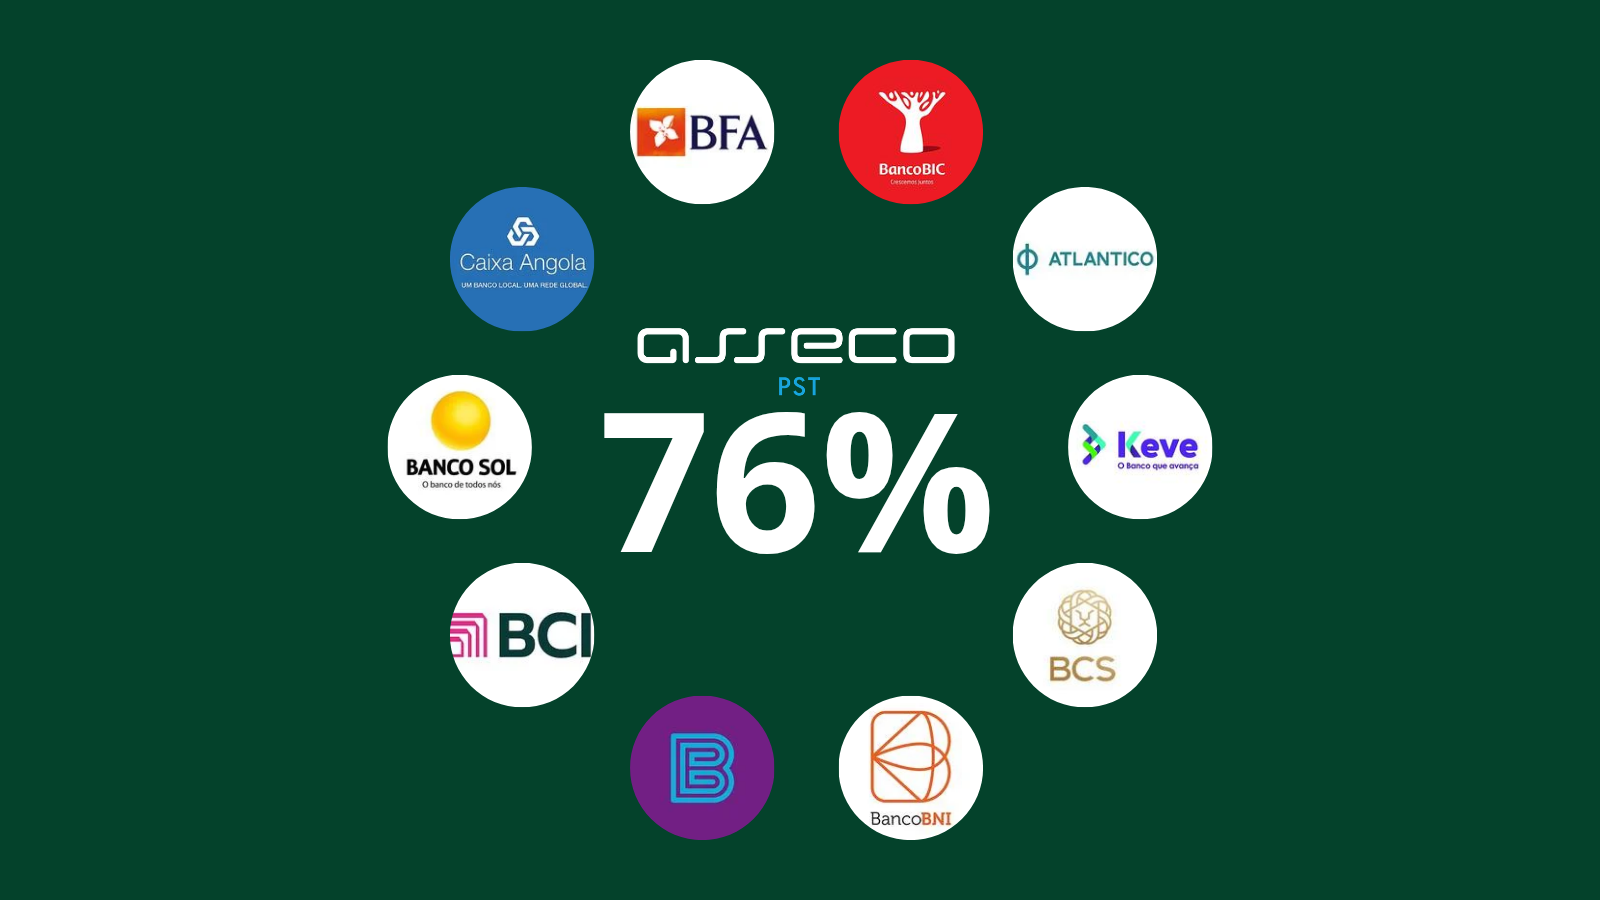
E o dado que chama atenção é este: segundo a própria Asseco PST, o sistema financeiro angolano é composto por 25 bancos comerciais e 19 dessas instituições têm o seu sistema assente no Core Banking da empresa, o que representa 76% do mercado. A tecnológica afirma ainda fornecer outras soluções do seu portefólio a mais três instituições financeiras.
Mais do que um dado tecnológico, esta concentração revela uma característica pouco discutida da banca angolana: a existência de um mercado fortemente concentrado de tecnologia bancária, com poucos grandes fornecedores a disputar o núcleo tecnológico das instituições financeiras.
O QUE É, AFINAL, UM CORE BANKING?
Um Core Banking é o sistema central que suporta os principais processos operacionais de um banco.
É através dele que são geridos, entre outros, processos relacionados com contas, depósitos, crédito, pagamentos, contabilidade, clientes, produtos bancários e informação regulamentar.
Quando um cliente utiliza uma aplicação para consultar o saldo ou movimentar uma conta, a aplicação é apenas uma das camadas da arquitectura. Por trás dela existe uma infraestrutura que precisa de processar, validar, registar e disponibilizar aquela operação.
É por isso que o Core Banking pode ser entendido como o “cérebro” ou “motor” operacional de um banco.
A Asseco PST descreve a sua plataforma como uma solução que cobre diferentes áreas da actividade bancária, incluindo depósitos, crédito, pagamentos, contabilidade, mercados financeiros, risco, compliance e reporte.
76%: QUANDO A TECNOLOGIA DEIXA DE SER APENAS TECNOLOGIA
O número 76% merece atenção.
Se 19 dos 25 bancos comerciais considerados pela Asseco PST utilizam o seu Core Banking, significa que uma única empresa possui uma presença dominante no núcleo tecnológico da banca comercial angolana.
A matemática é simples:
19 bancos ÷ 25 bancos = 76%.
Isso não significa que esses bancos sejam iguais, nem que utilizem exactamente os mesmos módulos, configurações ou canais digitais. Um Core Banking pode ser profundamente parametrizado e integrado com diferentes sistemas.
Mas significa que existe uma forte concentração tecnológica.
E é neste ponto que surge o conceito de oligopólio tecnológico.
No sentido económico, um oligopólio caracteriza-se por um mercado dominado por um número reduzido de fornecedores relevantes. No caso angolano, porém, é importante fazer uma distinção: os dados públicos disponíveis permitem afirmar com segurança a liderança da Asseco PST, mas não permitem atribuir com a mesma precisão uma quota percentual a cada um dos restantes fornecedores sem um levantamento individual actualizado de todos os 25 bancos.
Assim, mais do que apresentar uma divisão matemática fechada do mercado entre três empresas, o que os dados permitem afirmar é que o núcleo tecnológico da banca angolana está concentrado num número relativamente reduzido de plataformas internacionais.
O SEGUNDO GRANDE POLO: FINASTRA
Um dos movimentos mais relevantes desta disputa tecnológica envolve o BAI — Banco Angolano de Investimentos.
Em Abril de 2026, a Finastra anunciou que o BAI seleccionou a sua plataforma Finastra Essence para transformar o Core Banking do banco. A solução é apresentada como uma plataforma de nova geração, baseada em APIs abertas, arquitectura de microsserviços e abordagem cloud-first.
A operação é estratégica porque o BAI está entre as maiores instituições financeiras de Angola e a mudança representa uma aposta numa arquitectura tecnológica mais modular e preparada para integração com novos serviços.
Importa, contudo, não confundir selecção com migração integral já concluída. O anúncio da Finastra confirma a escolha da plataforma para a transformação do Core Banking, mas não constitui, por si só, prova de que todo o processo já esteja operacional em produção.
A mudança mostra, ainda assim, que o mercado angolano não está tecnologicamente fechado à plataforma dominante.
E EXISTEM OUTRAS ARQUITECTURAS
O cenário torna-se ainda mais interessante quando observamos instituições que seguem caminhos tecnológicos diferentes.
O Standard Bank Angola, por exemplo, opera com o Core Banking T24 e, durante 2025, avançou com projectos de modernização da camada de integração, incluindo uma API Framework destinada a ligar o Core a outros sistemas. O banco também trabalhou na modernização do mobile e internet banking, pagamentos instantâneos e conformidade com o padrão internacional ISO 20022.
Isto demonstra uma realidade importante: o Core Banking é apenas uma peça de uma arquitectura muito maior.
Um banco pode utilizar uma determinada plataforma central e, simultaneamente, contratar diferentes empresas para desenvolver aplicações móveis, sistemas antifraude, motores de crédito, soluções de compliance, analytics, APIs ou outras camadas tecnológicas.
POR QUE É QUE ANGOLA CHEGOU A ESTA CONCENTRAÇÃO?
A resposta passa pelas chamadas barreiras à entrada.
Um Core Banking não é um software que simplesmente se instala num computador.
Para operar num mercado como Angola, uma plataforma precisa de ser adaptada à legislação, à regulamentação bancária, aos requisitos contabilísticos e de reporte, aos sistemas de pagamentos e às especificidades dos produtos financeiros locais.
Precisa também de integração com o ecossistema nacional de pagamentos e de equipas capazes de prestar suporte especializado.
É precisamente essa combinação — tecnologia, conhecimento bancário, integração, regulamentação, suporte local e histórico operacional — que cria uma barreira elevada para novos fornecedores.
A Asseco PST, por exemplo, afirma estar presente no mercado angolano desde 1990 e ter constituído uma empresa de direito angolano em 2005, contando actualmente com mais de 40 profissionais no país.
Três décadas de conhecimento acumulado constituem uma vantagem competitiva difícil de replicar por um novo operador.
MAS A CONCENTRAÇÃO TAMBÉM CRIA RISCOS
Uma forte concentração tecnológica não é necessariamente negativa.
Pode gerar economias de escala, especialização, suporte local, maior conhecimento das exigências do mercado e capacidade de implementação mais rápida.
Mas também coloca questões estratégicas.
O que acontece se uma vulnerabilidade afectar uma plataforma utilizada por grande parte dos bancos?
Quão rapidamente os bancos conseguem mudar de fornecedor?
Quanto custa migrar dezenas de anos de dados, produtos, históricos de crédito e integrações para outro Core Banking?
Existe capacidade técnica local suficiente para garantir independência e continuidade operacional?
Estas perguntas tornam-se ainda mais importantes numa economia em que os pagamentos digitais e a banca electrónica estão a ganhar peso.
O BNA E A RESILIÊNCIA DO SISTEMA
É aqui que a tecnologia bancária deixa de ser apenas uma questão empresarial e passa a ter uma dimensão de estabilidade financeira.
Os bancos precisam de garantir continuidade operacional, segurança, recuperação perante incidentes, protecção de dados, controlo de acessos, prevenção de fraude e capacidade de manter serviços críticos mesmo perante falhas.
E a tendência tecnológica internacional aponta para arquitecturas cada vez mais abertas.
A própria Finastra, por exemplo, apresenta o Essence como uma plataforma baseada em APIs abertas e microsserviços, concebida para facilitar integração, escalabilidade e modernização.
O Standard Bank Angola também demonstra essa tendência ao investir numa camada de integração e API Framework capaz de conectar o Core Banking a diferentes plataformas.
A lógica é clara: o banco do futuro não será necessariamente aquele que possui mais tecnologia dentro do Core, mas aquele que consegue conectar melhor o seu Core ao resto do ecossistema.
O QUE ISTO SIGNIFICA PARA O CLIENTE?
Significa que a experiência que temos no telemóvel é apenas a parte visível de uma estrutura muito mais complexa.
Quando uma transferência demora, quando um novo produto bancário chega ao mercado, quando um crédito é processado, quando uma aplicação passa a permitir determinada funcionalidade ou quando uma instituição moderniza os seus canais digitais, existe quase sempre uma arquitectura tecnológica por trás dessas decisões.
O próprio Banco Sol, por exemplo, lançou em 2026 a plataforma digital Sol Kumbu em parceria tecnológica com a Asseco PST, com integração nativa com o Core Banking da empresa.
Isso ajuda a perceber uma distinção fundamental:
ter o mesmo Core Banking não significa oferecer o mesmo banco.
A diferença está na arquitectura construída à volta dele, na qualidade da gestão, no investimento em tecnologia, na segurança, na experiência do cliente, na capacidade de integração e, sobretudo, na estratégia de cada instituição.
O VERDADEIRO PODER ESTÁ NO QUE NÃO VEMOS
O cliente vê o ATM.
Vê o cartão.
Vê a aplicação.
Vê o balcão.
Mas não vê o Core Banking.
E, paradoxalmente, é uma das peças que mais influencia aquilo que acontece por trás dessas interfaces.
Quando 19 dos 25 bancos comerciais utilizam a tecnologia de Core Banking de uma mesma fornecedora, estamos perante uma concentração que merece ser discutida não apenas por especialistas de tecnologia, mas por gestores, reguladores, investidores e clientes.
Porque o debate já não é simplesmente sobre qual banco tem a melhor aplicação.
É sobre quem controla a infraestrutura tecnológica que permite à banca funcionar.
E, numa economia cada vez mais digital, compreender esse “motor invisível” é também compreender uma parte do poder económico que existe por trás do sistema financeiro angolano.
A banca pode parecer concorrencial na superfície. Mas, por baixo dela, uma parcela significativa do sistema financeiro angolano partilha o mesmo cérebro tecnológico.
E essa realidade merece muito mais atenção.
Escrito por
Arlinda Sassoma